印花税对技术咨询合同的征税范围详解
印花税是对经济活动和经济交往中书立、领受具有法律效力的凭证的行为所征收的一种税。根据《中华人民共和国印花税法》及其相关法规,技术合同属于印花税的征税范围,而技术咨询合同是技术合同的一种。印花税对技术咨询合同的征税范围具体如何规定呢?本文将从定义、征税范围、计税依据、税率以及免税情形等方面进行详细解析。
一、技术咨询合同的定义
根据《民法典》的规定,技术咨询合同是指当事人一方就特定技术项目提供可行性论证、技术预测、专题技术调查、分析评价报告等咨询服务,另一方支付报酬的合同。技术咨询合同通常涉及对特定技术问题的咨询,不直接涉及技术成果的转让或开发。
二、印花税征税范围的一般规定
根据《印花税法》所附《印花税税目税率表》,技术合同包括技术开发、技术转让、技术许可、技术咨询和技术服务合同。因此,技术咨询合同属于印花税的征税范围,应按技术合同税目缴纳印花税。
三、技术咨询合同的具体征税范围
- 征税对象:技术咨询合同所载的金额,即合同双方约定的咨询报酬。通常包括咨询费、服务费等。
- 计税依据:印花税的计税依据为合同所列的金额,不包括列明的增值税税款。如果合同中分别列明了咨询报酬和增值税税款,则仅以咨询报酬为计税依据;如果未分別列明,则可能需要将含税金额作为计税依据,具体按当地税务机关的规定执行。
- 税率:技术合同适用的印花税税率为价款的万分之三。
- 纳税义务人:技术咨询合同的印花税纳税义务人为立合同人,即合同双方均为纳税人,各自按其所持合同金额缴纳印花税。
四、技术咨询合同与非征税项目的区分
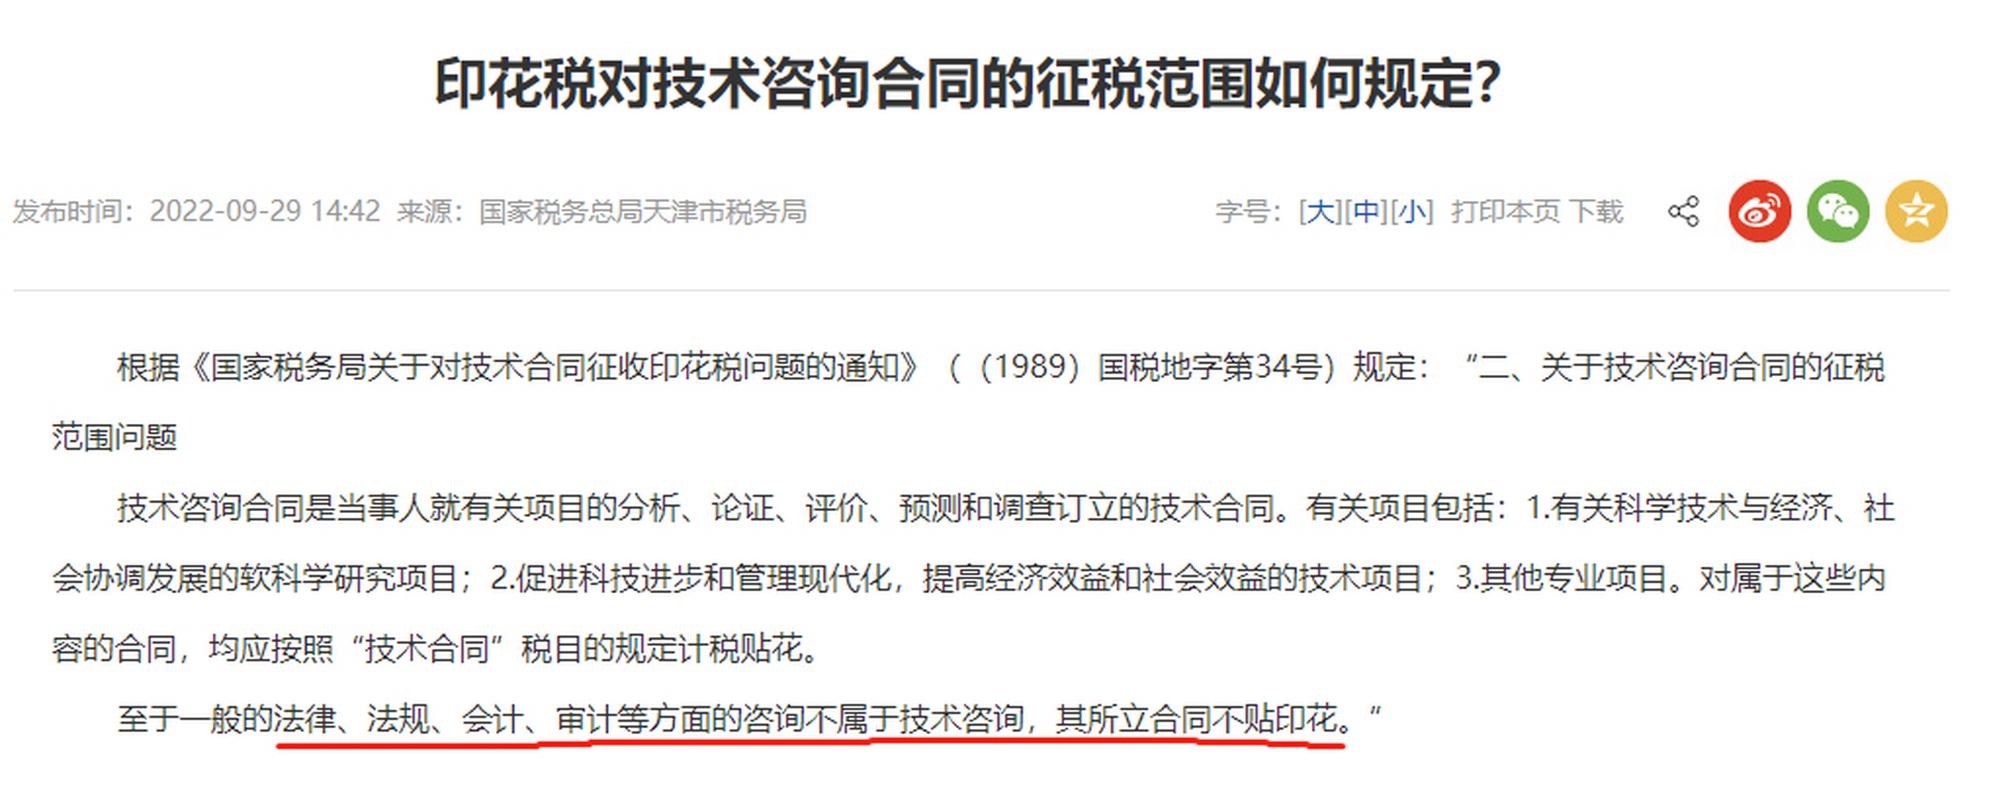
并非所有带有“咨询”字样的合同都按技术合同征税。需要区分一般法律、会计、审计等方面的咨询合同。根据《印花税法》的规定,一般的法律、法规、会计、审计等方面的咨询合同不属于技术咨询,其所立合同不贴印花。只有针对特定技术项目的咨询,如技术可行性论证、技术预测、专题技术调查、分析评价报告等,才属于技术咨询合同,应缴纳印花税。
五、免税情形
根据《印花税法》第十二条,下列凭证免征印花税:
- 应税凭证的副本或者抄本;
- 依照法律规定应当予以免税的外国驻华使馆、领事馆和国际组织驻华代表机构为获得馆舍书立的应税凭证;
- 中国人民解放军、中国人民武装警察部队书立的应税凭证;
- 农民、家庭农场、农民专业合作社、农村集体经济组织、村民委员会购买农业生产资料或者销售农产品书立的买卖合同和农业保险合同;
- 无息或者贴息借款合同、国际金融组织向中国提供优惠贷款书立的借款合同;
- 财产所有权人将财产赠与政府、学校、社会福利机构、慈善组织书立的产权转移书据;
- 非营利性医疗卫生机构采购药品或者卫生材料书立的买卖合同;
- 个人与电子商务经营者订立的电子订单。
根据相关政策,对与高校、科研机构等技术转让、技术开发以及与之相关的技术咨询、技术服务合同,如果符合条件,可能享受免税优惠。例如,根据《财政部 税务总局关于对营业账簿减免印花税的通知》(财税〔2018〕50号)等文件,对研发机构采购国产设备等有相关免税规定,但需注意具体条件。对于技术咨询合同,若其属于技术转让、技术开发相关的咨询,可能可以享受免税。但一般的独立技术咨询合同,除非有特别规定,否则应缴纳印花税。
六、注意事项
- 技术咨询合同应在书立时贴花,即合同签订时即产生纳税义务。
- 如果合同金额以外币计价的,应按凭证书立当日的人民币汇率中间价折合人民币确定计税依据。
- 印花税按月、按季或按次申报缴纳,具体由税务机关确定。
印花税对技术咨询合同的征税范围主要限于针对特定技术项目提供的咨询合同,计税依据为合同所列的咨询报酬(不含增值税),税率为万分之三。而一般的法律、会计等咨询合同不征印花税。纳税人在签订技术咨询合应准确判断其性质,及时履行印花税纳税义务,并关注可能的免税政策,以规避税务风险。
如若转载,请注明出处:http://www.zhonghuihuanyu.com/product/13.html
更新时间:2026-10-18 02:29:55